隨著中國汽車保有量突破3億輛,汽車后市場正成為一片充滿活力的沃土。其中,汽車維修作為后市場的核心支柱,正在經歷從傳統作坊式經營向數字化、連鎖化、專業化轉型的關鍵時期。新商機并非憑空出現,而是源自車主需求升級、技術迭代與商業模式創新三股力量的交匯。
一、市場底盤穩固,維修需求持續增長
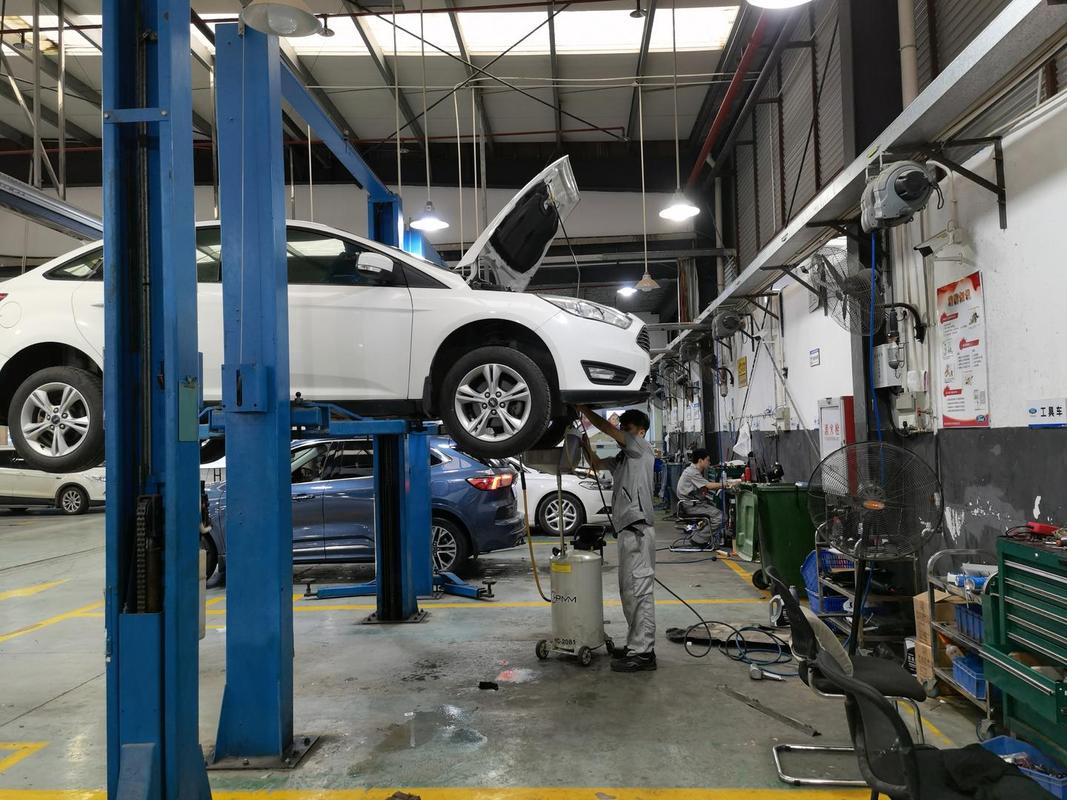
車齡結構變化是維修行業最堅實的紅利。目前,國內平均車齡已超過6年,大量車輛進入“脫保期”,車主對獨立維修渠道的接受度顯著提高。新能源汽車滲透率快速提升,三電系統(電池、電機、電控)的檢測與維修需求從無到有,催生了全新的技能缺口和服務空白。二手車交易活躍,每輛二手車流轉都會帶來整備、檢測、保養等衍生維修需求,市場總量持續放大。
二、三大新商機浮出水面
1. 新能源專修網絡
傳統汽修店普遍不具備高壓電系統操作資質,而主機廠授權的新能源維修網點尚未下沉到三四線城市。這為早期布局新能源專修的品牌創造了窗口期。從電池健康度檢測、電控模塊維修到充電樁安裝調試,單店客單價和競爭壁壘都遠高于傳統保養。
2. 連鎖化與數字化門店
夫妻店模式在配件溯源透明化、服務標準統一化的大趨勢下逐漸式微。車主更愿意為“明碼標價、全程可視、全國聯保”的連鎖品牌買單。借助SaaS管理系統、智能診斷設備和線上預約平臺,中小維修企業可以低門檻接入連鎖體系,通過流量傾斜和集采優勢提升盈利能力。
3. 細分場景上門服務
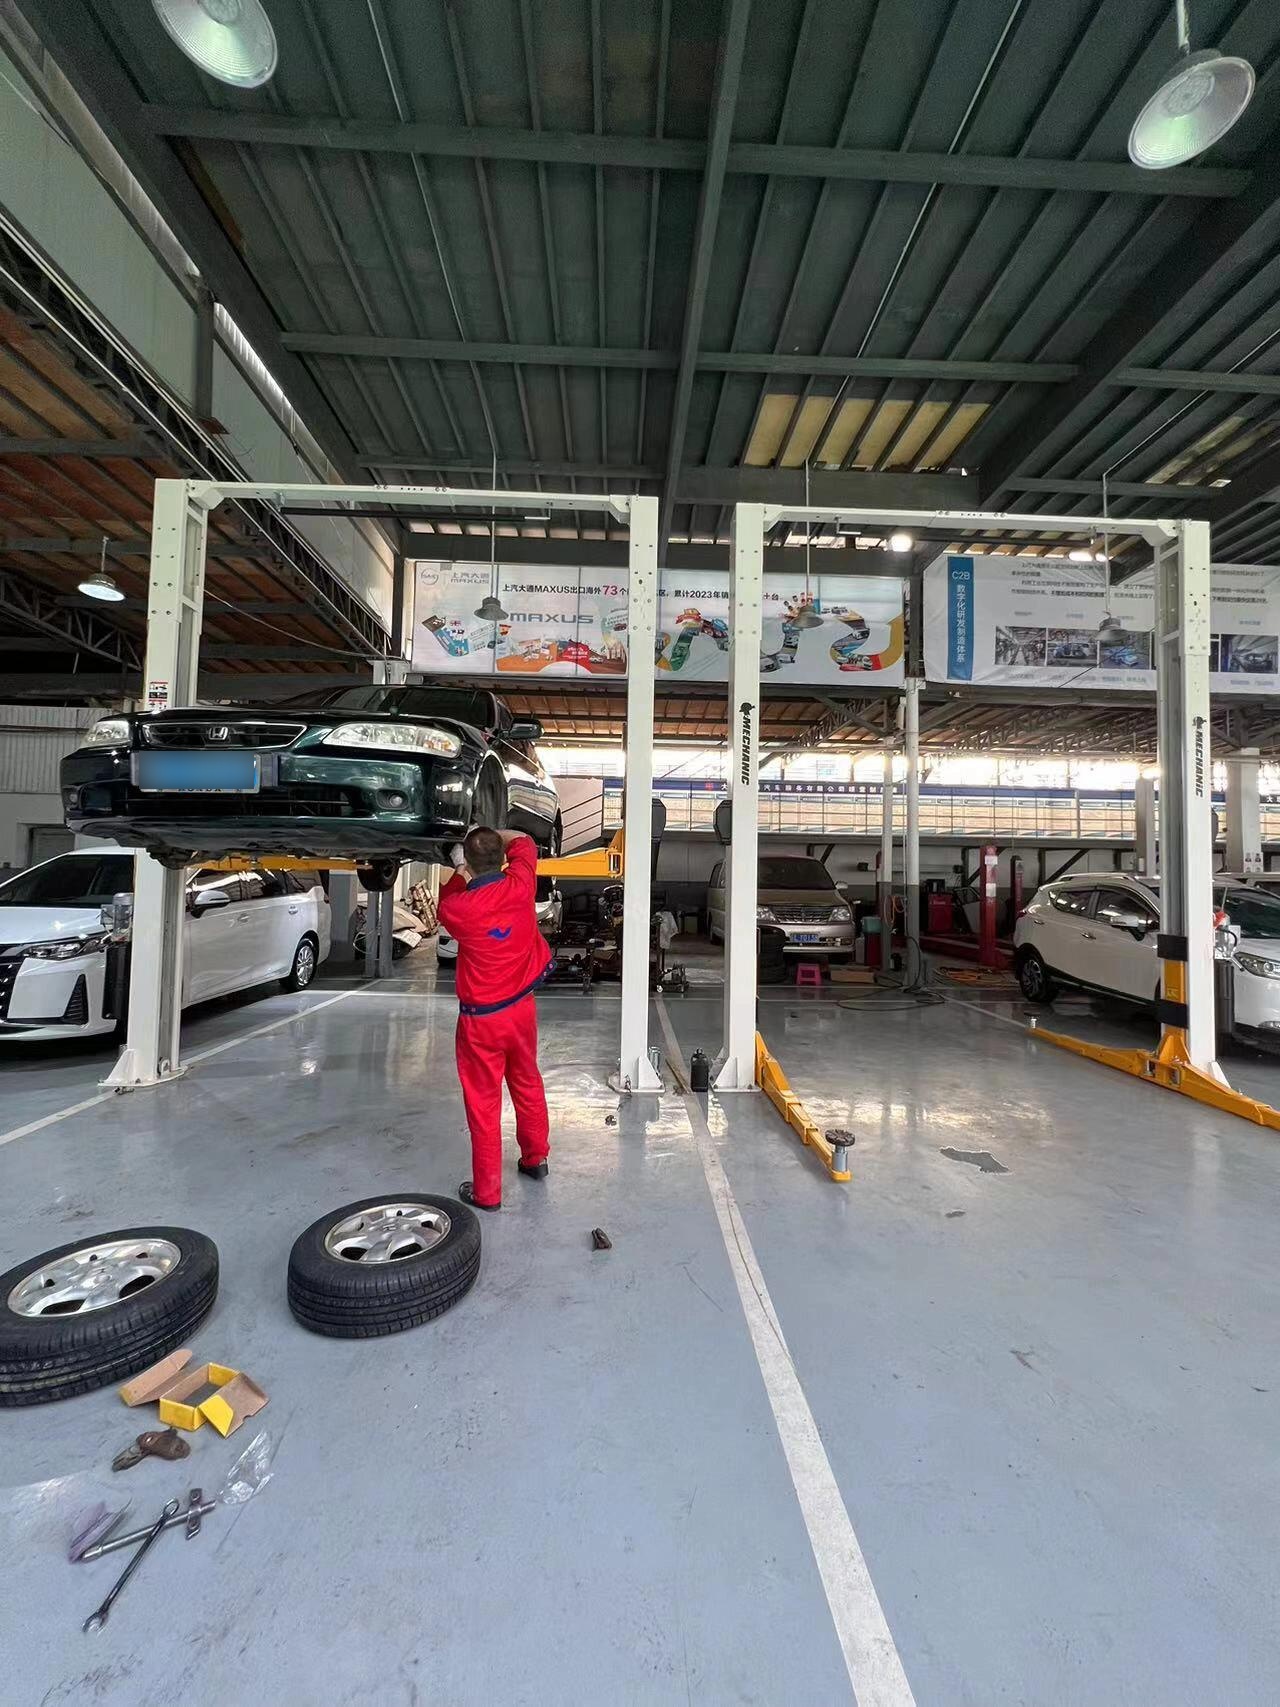
針對上班族時間緊張、商圈停車昂貴的痛點,上門保養、上門換胎、移動充電等“服務找人”模式正在興起。這類輕資產運營雖不能替代深度維修,但可以成為鎖客入口,將高頻輕服務轉化為到店重維修的流量來源。
三、入局者需要跨越的關卡
汽車維修的蛋糕雖大,但并非人人可分。技術層面,維修技師需要持續學習ADAS校準、車載網絡診斷等新技能;合規層面,危廢處理、配件質量追溯等監管日益嚴格;資金層面,專業設備升級和環保投入抬高了開店門檻。小型玩家更適合與平臺或供應鏈企業合作,而非單打獨斗。
四、未來展望
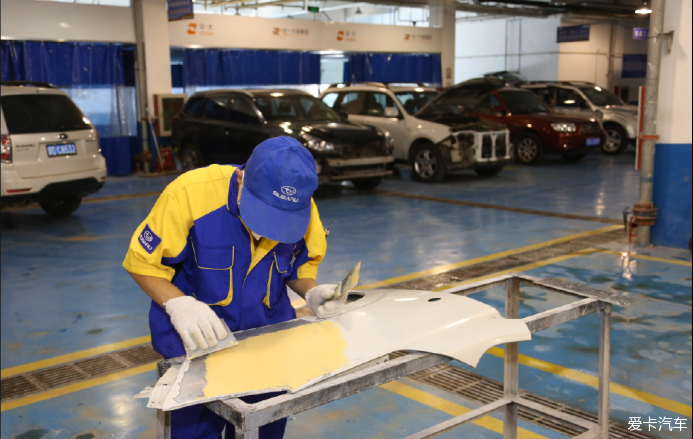
汽車維修行業正從“散亂小”走向“專精特”。未來五年,擁有新能源維修能力、數字化運營思維和標準化服務流程的企業將享受結構性增長紅利。對于創業者而言,聚焦一個垂直場景——無論是鈑噴中心、變速箱專修還是電車電池維護——做深做透,遠比廣而淺的傳統綜合維修更具生命力。后端市場的維修商機不是一錘子買賣,而是一條隨著汽車技術演進而不斷延伸的服務長坡。